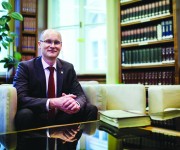
Az általános vagyonadó beilleszthető a modern adórendszerbe - Interjú dr. Kecső Gáborral Adó 2026.10.13., kedd „Egy ilyen adó a teherelosztás korrekciós célú intézményeként működhet jól. Ez alatt azt értem, hogy célt tévesztene ez az adó, ha a lakosság széles körét terhelné. Akkor kerül szerintem a helyére, ha a társadalom legtehetősebb rétegét vonja be arányosabb mértékben a közteherviselésbe.” Interjú Dr. Kecső Gáborral az ELTE ÁJK Pénzügyi Jogi Tanszékének oktatójával.
Az új KATA tervezett szabályozása Adó 2026.10.14., szerda Cikkünkben bemutatjuk a kisadózó egyéni vállalkozók tételes adójáról szóló törvénytervezet legfontosabb rendelkezéseit, különös tekintettel az adóalanyi kör bővítésére, a kifizetők részére történő számlázás lehetőségére, az új adómértékekre, valamint a jelenlegi és az új KATA párhuzamos működésének szabályaira.
Az egyedi kockázatelemzési eljárás helye a NAV kockázatelemzési rendszerében Adó 2026.10.14., szerda A kockázatelemzési eljárás intézménye nem új keletű, egyes adózók ellenőrzésére a Nemzeti Adó- és Vámhivatal (a továbbiakban: NAV) által végzett kockázatelemzés alapján került sor már a korábbiakban is és jelenleg is. Ebbe a rendszerbe illeszkedne az országgyűlési képviselők, politikai vezetők és közeli családtagjaik vagyongyarapodásának vizsgálata az új egyedi kockázatelemzési eljárás keretrendszerén belül. Ezen eljárásjogi szabályok a közbizalom helyreállítását és a közélet tisztaságának megerősítését hivatottak elősegíteni.
Társadalmi egyeztetésen a vagyonadóról szóló törvény tervezete Adó 2026.10.14., szerda Cikkünkben bemutatjuk a társadalmi egyeztetésre bocsátott vagyonadó-törvénytervezet legfontosabb rendelkezéseit, az adókötelezettség és a vagyonértékelés szabályaitól az adó megállapításáig és megfizetéséig.
Társasház beszámoló készítési és könyvvezetési kötelezettsége 2026.10.13., kedd 24/2026/10 Kazáncsere számviteli elszámolása 2026.10.13., kedd 23/2026/10 Devizás költségelhatárolás feloldása 2026.10.13., kedd 22/2026/10 Megvásárolt fluorgázkvóta számviteli elszámolása 2026.09.14., hétfő 21/2026/09
A transzferár-dokumentáció nem adminisztratív formalitás Ellenőrzés 2026.10.13., kedd A transzferár-nyilvántartás puszta megléte még nem jelent jogszabályi megfelelést. Ezt példázza egy külföldi tulajdonú magyar társaság ügye, amelynek dokumentációjából több kötelező tartalmi elem is hiányzott. A Nemzeti Adó- és Vámhivatal (a továbbiakban: NAV) ezért mulasztási bírságot szabott ki, amelyet az adózó sikertelenül támadott meg.
Amit a gomb nem csinál meg helyettünk Adó 2026.10.13., kedd Megnyomtam a gombot. A program azt írta, kész. Én elhittem neki. Ez volt az idei digitális archiválás első tanulsága, és nem az utolsó.
Minőségellenőrzés 2026 - Ami új, ami változatlan, és amire érdemes felkészülni Könyvvizsgálat 2026.10.13., kedd A kamarai minőségellenőrzés minden könyvvizsgáló számára kötelező, rendszeresen visszatérő eljárás, amelynek szabályai évről évre finomodnak. 2026-ban azonban a szokásosnál nagyobb a változás: az ellenőrzés új elemként vizsgálja a könyvvizsgálói jelentések elektronikus aláírását és a könyvvizsgálati dokumentáció elektronikus archiválását (amelyek miatt az ellenőrzési kérdőívek frissítésre kerültek), és módosult a kötelezően feltöltendő dokumentumok köre is.
A 600 millió forintos értékhatár hatása: Területi és árbevétel átrendeződés a hazai könyvvizsgálatban Könyvvizsgálat 2026.10.13., kedd A Magyar Könyvvizsgálói Kamara a július 15-ig esedékes könyvvizsgálói adatszolgáltatást követően minden évben számadást végez. A 2025. gazdasági évre vonatkozó jelentéstételi kötelezettség adatainak elemzése során egyértelmű megállapítást nyert, hogy a jogszabályi értékhatár megemelésével (azaz a nettó árbevételi értékhatár 300 millió forintról 600 millió forintra emelésével) csökkent a könyvvizsgálatra kötelezett vállalkozások száma, ami számottevő átrendeződést hozott a hazai könyvvizsgálói piacon. A feltöltött adatok alapján egyértelműen kimutatható, hogy a könyvvizsgálók által kiadott jelentések számában jelentős visszaesés tapasztalható. A hatás szinte teljes egészében a 600 millió forint alatti nettó árbevétellel rendelkező vállalkozások körében jelentkezett, míg a nagyobb társaságoknál a jelentésszám gyakorlatilag változatlan maradt.
A 2026. március 3-ai okleveles könyvvizsgálói írásbeli vizsgafeladat Számvitel magyar szabályozásából Vizsgafeladatok 2026.10.13., kedd Az okleveles könyvvizsgálói képzés írásbeli vizsgafeladatait a vizsgázók számára kiadott formában közöljük.
A 2026. március 18-ai okleveles könyvvizsgálói írásbeli vizsgafeladat-részlet Közgazdaságtan és pénzügyek tantárgyból Vizsgafeladatok 2026.09.14., hétfő Az okleveles könyvvizsgálói képzés írásbeli vizsgafeladatait a vizsgázók számára kiadott formában közöljük.
Részletek az okleveles könyvvizsgálói képzésben 2026. március 12-én megírt Számvitel nemzetközi szabályozása c. tantárgy vizsgasorából Vizsgafeladatok 2026.07.14., kedd Az okleveles könyvvizsgálói képzés írásbeli vizsgafeladatait a vizsgázók számára kiadott formában közöljük.
A 2026. február 11-ei okleveles könyvvizsgálói írásbeli vizsgafeladat Adózási ismeretekbol Vizsgafeladatok 2026.06.18., csütörtök Az okleveles könyvvizsgálói képzés írásbeli vizsgafeladatait a vizsgázók számára kiadott formában közöljük.
Szakma és tudomány találkozása a IV. Dr. Sztanó Imre Konferencián 2026.10.13., kedd Hírek 2026.10.13., kedd Hírek 2026.10.13., kedd Hírek 2026.10.13., kedd EU Hírek 2026.10.13., kedd Hírek 2026.09.14., hétfő