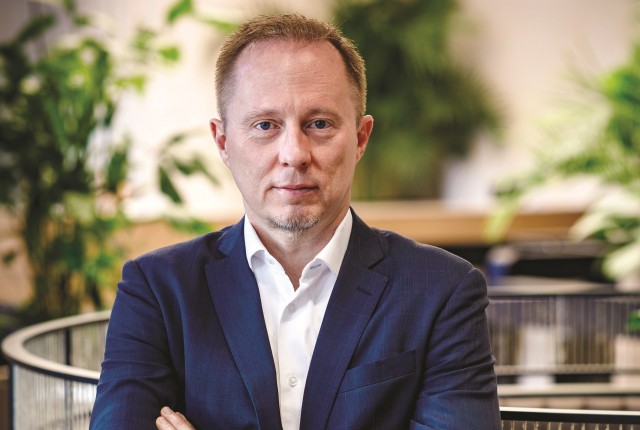
„Az adóhatóság egyre pontosabban látja, hol érdemes vizsgálódnia, jóval célzottabban, hatékonyabban tud ellenőrizni. Így a vállalatoknál az adatminőség és a belső kontrollok megbízhatósága közvetlenül adókockázati kérdéssé válik.” – interjú Dr. Pálszabó Tiborral, az EY Magyarország adótanácsadás részlegének partnerével.
Az elmúlt napokban egymás után újabb és újabb adózást érintő tervek láttak napvilágot. Miben látja ezek irányvonalát?
– Az elmúlt hetek bejelentései – a vagyonadó, az exit adó, a kata újranyitása vagy a 2027-es költségvetéshez kapcsolódó adócsomag – azt mutatják, hogy a magyar adópolitika alapszerkezete érdemben nem változik. A továbbra is alacsony társasági és személyi jövedelemadó kulcsok mellett nagyon jelentős szerepet kapnak benne az „unorthodox” elemek: például az iparág-specifikus különadók, a robin-hood adó, a tranzakciós illeték.
A benyújtott tervezetek óvatos egyensúlykeresést mutatnak – a választási kampány során tett politikai ígéretek és a költségvetés által biztosított lehetőségek között. A költségvetési egyensúly fenntartása érdekében egyes meglévő adónemek mérséklése csak nagyon kiszámítottan, fokozatosan, hosszabb idő alatt lehet reális. Ugyanakkor, ahol az valamilyen elfogadható indokkal alátámasztható, ott a Kormány él az adóemelés eszközével (például jövedéki adó). Növekszik bizonyos magasabb teherviselési képességű adózói szegmensek terhelése is. Az adónövelés szükségessége persze érthető, de nagyon oda kell figyelni arra, hogy a többletteher csak olyan területeken jelenjen meg, ahol nem rontja a beruházási hajlandóságot, a versenyképességet és a tőke itthon tartását. Nagyon leegyszerűsítve kétféle ország létezik: a nagy piacot jelentő országok megengedhetik maguknak, hogy magas terhekkel járó, komplex adórendszert működtessenek, a vállalkozások ennek ellenére is le fognak ott telepedni. A kis piacot jelentő helyszíneknek meg kell küzdeniük minden új beruházásért. Nem szabad elfelejtenünk, hogy Magyarország az utóbbi kategóriába tartozik, ezért minden adópolitikai lépésnél kiemelt fontosságú a kiszámíthatóság és a vállalkozásbarát megközelítés.
 Fotó: Vémi Zoltán
Melyek azok a legfontosabb nemzetközi adózási trendek, amelyek Ön szerint alakítják, esetleg meg is határozzák a hazai adózási rendszer kereteit a következő 2-3 évben?
– Szerintem a legnagyobb hatású trend a digitalizáció: az adózás szempontjából releváns adatok egyre nagyobb része jut el valós időben vagy ahhoz közel az adóhatósághoz. Ennek köszönhetően válik lehetségessé az adatvezérelt ellenőrzési kiválasztás. Az adóhatóság egyre pontosabban látja, hol érdemes vizsgálódnia, jóval célzottabban, hatékonyabban tud ellenőrizni. Így a vállalatoknál az adatminőség és a belső kontrollok megbízhatósága közvetlenül adókockázati kérdéssé válik.
Egy további trend a nemzetközi adóverseny enyhülése. A magas államadósságok és az ebből fakadó fiskális bevételi kényszer miatt a legtöbb állam ma inkább bevételei megőrzésében, mint az adókulcsok további csökkentésében érdekelt. Ezt támogatja a globális minimumadó bevezetése, a folyamatosan bővülő automatikus információcsere és az adóhatóságok egyre szorosabb együttműködése. Egy ilyen környezetben visszább szorul a nemzetközi adótervezés, és már nem jelent akkora politikai kockázatot például a társasági adókulcsot néhány százalékponttal megemelni. Ugyanakkor sokkal többet számít az ösztönzők célzottsága és a szabályozási környezet minősége.
És végül, nagyon komoly trendként emelkedett ki az elmúlt évtizedben a környezetvédelem, a fenntarthatóság és a körforgásos gazdaság adóeszközökkel történő támogatása, a karbonvámoktól a zöld beruházások kedvezményéig.
Mennyire tud hosszú távon fenntartható módon együtt létezni a nemzetközi adóharmonizáció és a magyar, illetve más nemzeti adórendszerek egyedi ösztönzőkre épülő adópolitikája?
– A konfliktus a kettő között egyértelmű, és ez a globális minimumadó végrehajtása során különösen kiütközött. Egy darabig kétséges volt, melyik adópolitikai érdek kap végül prioritást: a minimális adószint egységes érvényesítése vagy az államok mozgástere a saját ösztönzőik alkalmazásában. Végül megszületett az az OECD-anyag – a 2026 januárjában közzétett ún. side-by-side csomag –, amely megfogalmazta a két szabályozói érdek egymás mellett élésének feltételrendszerét, teret adva az adóösztönzők széles körének.
Az adóösztönzők mindig is az államok gazdasági eszköztárának fontos elemei voltak. Az egyes országok nem egyforma helyzetből, nem azonos történelmi, kulturális és gazdasági háttérből indulnak, így a nemzetközi környezethez való alkalmazkodás mindegyiküktől más lépéseket igényel. Ráadásul az EU a piacaink teljes harmonizációját és megnyitását várja el, ami az elmaradottabb gazdasági szegmensek hátrányát fokozhatja. E problémák kezelésére még mindig az egyik leghatékonyabb módszer az adóösztönzők, támogatások jól átgondolt rendszere.
Hosszú távon tehát az együttélést muszáj fenntartani, de az adóharmonizációs igények miatt az ösztönzők jellegét valószínűleg át kell alakítani. A feladat az, hogy az adóösztönzőket a globális minimumadóval kompatibilis módon, a nemzetközi szabályozás által meghatározott, szűkebb keretek ellenére is a célzott hatások elérését biztosítva fektessük le és alkalmazzuk – kiszámíthatóan, hosszú távra tervezve.
A globális minimumadó kapcsán a naptári éves adózók 2026. június 30-i első bevallási kötelezettségének teljesítése milyen gyakorlati tapasztalatokkal szolgált?
– A legfontosabb tapasztalat, hogy a társasági adó és a helyi iparűzési adó együttes figyelembevétele nagyon sok vállalkozásnál azt eredményezte, hogy az effektív adókulcs 15% közelében volt, vagy meg is haladta azt. Vagyis rengeteg munka árán sok esetben azt sikerült igazolni, hogy kiegészítő adó nem, vagy csak csekély mértékben merül fel.
Egyes magyarországi vállalkozások ugyanakkor speciális helyzetben vannak, mert különadók, extraprofitadók terhelik őket. Ezek nem számítanak bele a minimumadó-szabályok szerinti 15%-os effektív adókulcsba, így ezek a cégek kiegészítő adó fizetésére kényszerülhetnek, holott tényleges összes adóterhük jóval meghaladja a 15%-ot. Ez a rendelkezés céljával nehezen indokolható.
Érzésem szerint a globális minimumadóból Magyarországon aránytalanul kevés többletbevétel származik ahhoz képest, hogy a megfelelés mekkora terhet jelent. Ha ez a helyzet nálunk, ahol a társasági adókulcs kifejezetten alacsony, akkor attól tartok, hogy a 20% körüli vagy magasabb kulcsot alkalmazó országokban az arány még kedvezőtlenebb. Összességében a szabályrendszer elérte célját abban, hogy a minimális adószint megkerülhetetlenné vált, a költség–haszon mérleg azonban megkérdőjelezhető, és a következő években az egyszerűsítésnek kell a fókuszba kerülnie.
A GloBE szabályrendszer 2026 nyarán esedékes első adatszolgáltatásai tükrében valódi adminisztrációs könnyítést jelentettek-e a vállalatoknak a safe harbour szabályok, vagy a komplexitásuk miatt ezek is túl nagy terhet róttak a cégekre?
– A safe harbour szabályok valós könnyítést jelentettek, az adminisztráció azonban ennek ellenére is túlzó. Az országonkénti jelentésen alapuló átmeneti safe harbour sok csoportnál lehetővé tette, hogy az érintett joghatóságokban ne kelljen teljes körű GloBE kalkulációt végezni. Ehhez azonban megfelelő beszámolókon alapuló, a jogszabályok szerint korrigált adatokra és alapos dokumentációra volt szükség, a GloBE-adatszolgáltatás pedig így is kiterjedt adattartalmat követelt.
További nehézség, hogy az átmeneti szabályok időben korlátozottak, és ha egy cégcsoport egy adott államban egy évben nem felel meg a feltételeknek, a későbbiekben már nem térhet vissza a kedvezményes kezelésbe. A vállalatoknak ezért már most a tartós megoldásra kell felkészülniük. Az igazi könnyítést az hozná, ha a meglévő adatokra épülő, egyszerű és állandó safe harbour szabályok válnának általánossá; az OECD által bevezetett egyszerűsített számítás ebbe az irányba mutat, de gyakorlati hasznát csak az első alkalmazási évek után ítélhetjük meg.
 Fotó: Vémi Zoltán
A gyakorlati tapasztalatok alapján hogyan látja, az eÁFA bevezetése érdemben csökkentette a vállalati adminisztrációt, vagy inkább csak áthelyezte a hangsúlyt a belső adatminőségre, annak ellenőrzésére?
– Egyelőre inkább a második állítás igaz. A társaságok a bevezetés nehézségeivel küzdenek: az adatminőség javításával, a több forrásból származó adatok összehangolásával és az ERP-rendszereik szükséges fejlesztésével. Az adóhatóság által kapott adatok és a vállalati nyilvántartások közötti eltérések azonnal láthatóvá válnak, ezért az adófunkció szerepe ezen a területen egyre inkább adatgazdálkodási és kontrollfeladattá alakul át.
Az áttérés előnyei – kevesebb kézi munka, gyorsabb egyeztetés, kevesebb utólagos önellenőrzés – várhatóan ezt követően jelentkeznek, feltéve, hogy a rendszer stabilan működik és megfelelően hosszú ideig változatlan marad.
Várhatóan új adóként bevezetésre kerül a vagyonadó. Megítélése szerint milyen elméleti módszertani és gyakorlati értékelési kihívásokat hordoz magában a tervezett vagyonadó?
– A vagyonadó bevezetését nyugodtan tekinthetjük biztosnak. A Tisza a választási kampányban következetesen képviselte, hogy lesz ilyen adó, a törvénytervezet elkészült, a társadalmi egyeztetés lezajlott, és a javaslatot benyújtották az Országgyűlésnek. Hogy a köztársasági elnök vagy az Alkotmánybíróság gördít-e akadályt a megvalósítás elé, egyelőre nem tudjuk.
Az új adónem új adótárggyal és teljesen új adóztatási logikával jelenik meg. A Kormány nagyon ambiciózus célt tűzött ki: rövid idő alatt olyan jogszabályt alkotni, amely könnyen alkalmazható, minden élethelyzetet kezel, nem jár túlzott adminisztrációval és hatékonyan ellenőrizhető.
A legnagyobb kihívás várhatóan a vagyonelemek, különösképp a vállalati részesedések értékelése lesz. Az értékelési módszerek kialakításánál a jogalkotónak olyan módszert volt érdemes választania, amely inkább alábecsüli a piaci értéket, hiszen így csökkenthető az ezzel kapcsolatos jogviták száma. Azonban olyan módszert megalkotni, ami mérettől, ágazattól és növekedési szakasztól függetlenül minden vállalkozástípus esetén biztosítja a fair értékelést, gyakorlatilag lehetetlen. A szabályok idővel, a tapasztalatok alapján differenciálhatók, de az első években szinte bizonyos, hogy lesznek olyan adóalanyok, akik igazságtalannak találják majd a szabályozást.
Az már az eddigi ügyfélbeszélgetésekből is jól látszik, hogy a vállalat értékelések esetén az ún. „rejtett tartalékok” értékének a megállapítása még sok nehézséget fog okozni; különösen, ha az például egy külföldi cég kisebbségi részesedésével kapcsolatban válik szükségessé.
A független értékelő bevonása szintén több kérdést vet fel. Elképzelhető olyan helyzet, ahol nem marad más megoldás, mint megbízni egy értékelőt, viszont az értékelés költsége szélsőséges esetben akár magasabb is lehet, mint a vagyonadó.
A jogszabálytervezet nagyon szigorú a kettős állampolgárokkal, hiszen csak akkor mentesíti őket a vagyonadó alól, ha már legalább tíz éve életvitelszerűen külföldön élnek.
Nem biztos, hogy Magyarország megérett a vagyonadó bevezetésére. Svájc egészen más helyzetben van társadalmi és gazdasági fejlődését tekintve: éves vagyonadó-bevétele mintegy 8,6 milliárd frank, nálunk évente nagyjából 200 milliárd forinttal számolnak. Ha a cél a költségvetési bevételszerzés, annak lenne hatékonyabb módja. Ha pedig a társadalmi igazságosság, akkor nagyon vigyázni kell arra, hogy a rendelkezések valóban a nagy vagyonokat adóztassák, ne a KKV-tulajdonosokat, és ne vonjanak el forrást a beruházásoktól.
Végül pedig számolni kell azzal az eshetőséggel, hogy a vagyonadó, kiegészülve az exit adóval, elriaszthatja a nagyobb vagyonnal rendelkező magánszemélyeket – akikért egyébként a fejlett országok kreatív módszerekkel versengenek. Pedig, ha ők Magyarországon telepednének le, itt költenének és itt fizetnék az adott évben realizált nyereségeik adóját, ez akár magasabb adóbevételt is jelenthetne, mint amit vagyonadóban be fogunk szedni.
A benyújtott törvényjavaslat alapján Ön hogyan látja, melyek lesznek az adóalanyok és a tanácsadók legfontosabb feladatai e téren?
– Az idő rövid: az első fordulónap 2026. december 31., az első bevallás és befizetés határideje 2027. augusztus 31. Az adóalanyoknak először az érintettségüket kell felmérniük, a házastársakra és a kiskorú gyermekekre vonatkozó szabályokat is figyelembe véve. Ezt követi a teljes vagyonleltár, a társasági részesedések és ingatlanok értékelése, a levonható kötelezettségek dokumentálása. A bizalmi vagyonkezelések és magánalapítványok önálló adóalanyként rövid határidőn belül bejelentésre kötelesek.
Kiemelten fontos a likviditás tervezése – családi vállalkozásoknál akár az osztalékpolitika újragondolása –, illetve a külföldi kapcsolatokkal rendelkezőknél az illetőség és az exit adó kérdéseinek áttekintése.
A tanácsadók feladata, hogy az adózási, számviteli, cégértékelési és jogi szakértelmet egy csapatban ötvözve segítsék az ügyfeleket megfelelő adóbevallási folyamatok kialakításában. Legalább ilyen fontos, hogy a tanácsadók figyelmeztessék ügyfeleiket az elhamarkodott, pusztán az adó elkerülését célzó átstruktúrálások következményeire, hiszen a javaslat nagyon szigorú visszaélés-ellenes szabályokat tartalmaz, és egyértelmű, hogy az adóhatóság az érintett körben nagyítóval fogja vizsgálni a vagyonadó alapját érintő ügyleteket.
Végül a szakma felelőssége, hogy a gyakorlati tapasztalatokat konstruktívan visszajelezze a jogalkotónak, hiszen egy új adónem szükségképpen folyamatosan fejlesztendő, ehhez pedig kiemelt fontosságú az első években szerzett tapasztalatok tudatos beépítése.
Névjegy
- 1997-ben végzett Szegeden, a József Attila Tudományegyetem Jogtudományi karán. Még ebben az évben adótanácsadóként kezdett dolgozni az Arhur Andersennél, majd 2002-től az Ernst & Young-nál, ahol 2006 óta partner
- Két évet töltött a cég New York-i irodájában, ahol nemzetközi adózási projektekben vett részt. Hat éven keresztül az EY személyi jövedelemadózással foglalkozó csapatát, majd további hat éven keresztül – és jelenleg is – a társasági adózással foglalkozó csapatot vezette. Kiemelt szakterületei a magánszemélyek és társaságok jövedelemadózása, valamint az állami ösztönzők
-
Széles Imre: Bérszámfejtők kézikönyve 2026
2026.11.18., szerda -
Kresalek Péter: A vállalati gazdálkodás komplex elemzése - példatár
2026.11.18., szerda -
Brösel Gerrit – Erb Edina: Német számvitel
2026.11.18., szerda -
Candy Dulfer a MOMkultban
2026.11.18., szerda -
Elhivatottak
2026.11.18., szerda -
II. Számviteli és Adózási Szakemberek Napja - A NAV negyedévente egyeztetne a számviteli és adózási szakmával
2026.11.18., szerda